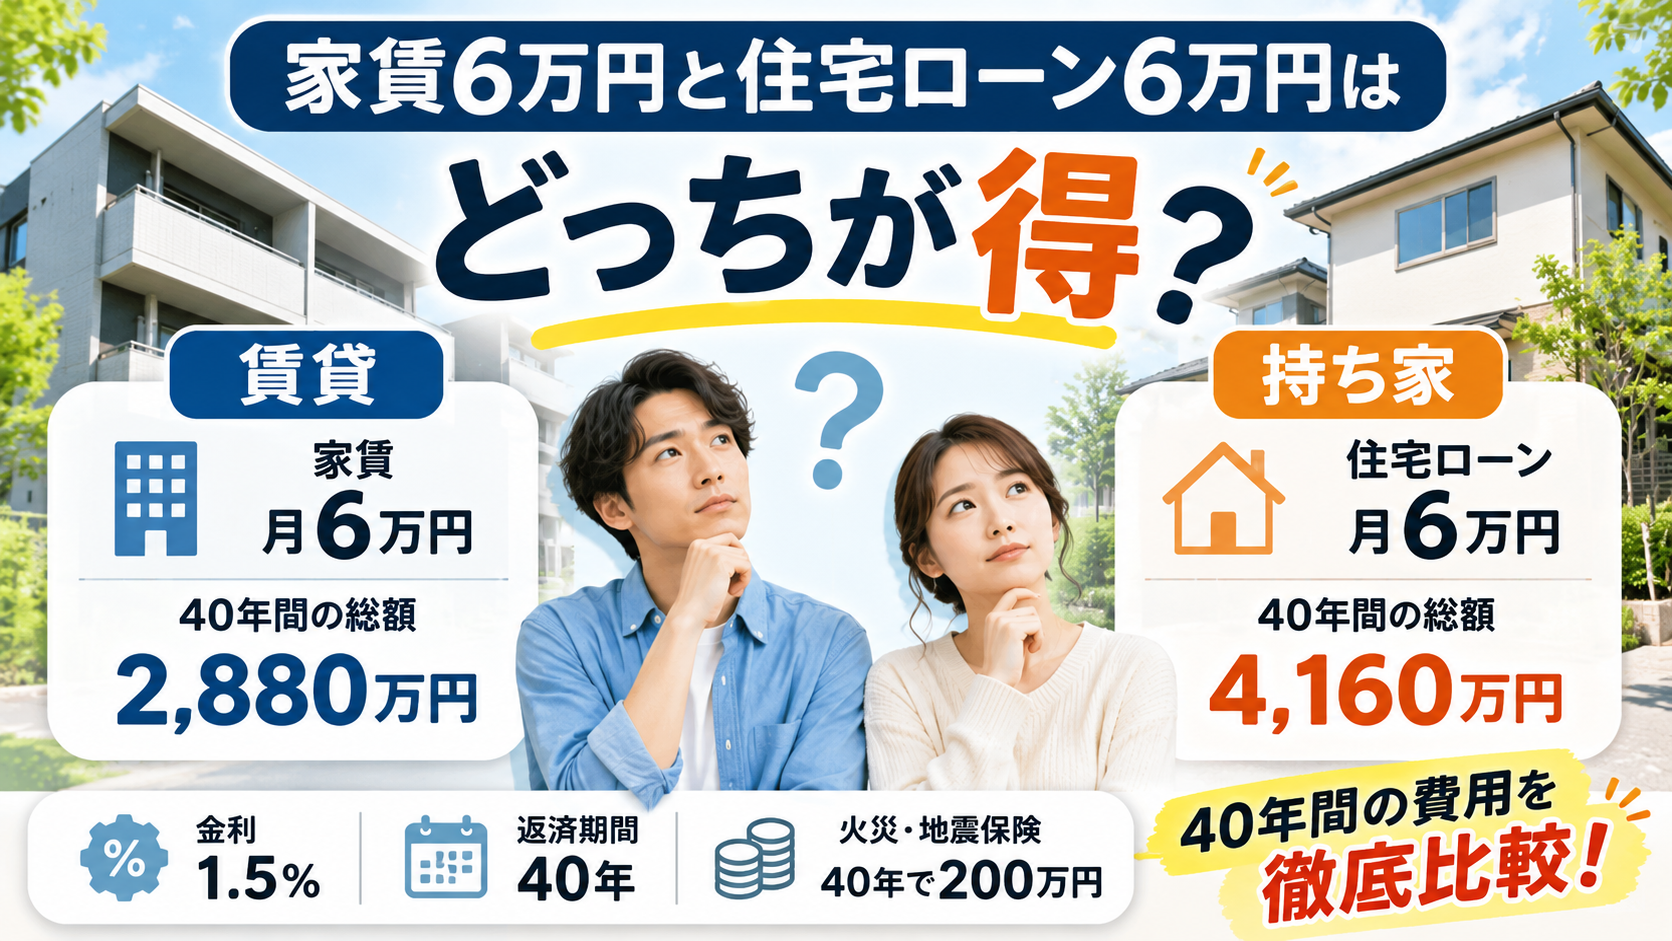
「毎月6万円の家賃を払うくらいなら、家を買った方がお得なのでは?」
賃貸住宅に住んでいる方なら、一度は考えたことがあるのではないでしょうか。
実際、現在の家賃と同じくらいの金額で住宅ローンを組めるケースは珍しくありません。
しかし、家賃6万円と住宅ローン6万円は、同じ住居費ではありません。
持ち家には固定資産税や修繕費などがかかる一方、住宅ローンを完済すれば土地や建物が資産として残ります。
では、長い目で見ると、賃貸と持ち家のどちらがお得なのでしょうか?
今回は、家賃6万円と金利1.5%・40年の住宅ローンを想定し、40年間の支出や資産価値、老後の住居費まで比較していきます。
1. 月6万円の住宅ローンでいくら借りられる?
まず、毎月6万円の返済で、どのくらいの住宅を購入できるのでしょうか。
今回の試算条件は以下のとおりです。
| 項目 | 条件 |
|---|---|
| 住宅ローン金利 | 年1.5%(全期間固定と仮定) |
| 返済期間 | 40年間 |
| 返済方法 | 元利均等返済 |
| ボーナス返済 | なし |
| 毎月返済額 | 約60,000円 |
この条件では、借入額は約2,165万円となります。
40年間の総返済額は約2,880万円。そのうち利息は約715万円です。
つまり、約2,165万円を借り入れた場合、40年間で約715万円の利息を支払う計算になります。
ただし、実際の借入可能額は年収や返済負担率、金融機関の審査基準などによって異なります。
また、住宅を購入する際には、物件価格以外にも登記費用や融資手数料、火災保険料などの諸費用が必要です。
毎月の返済額だけで購入予算を決めないことが大切です。
2. 家賃6万円を40年間払い続けたら?
次に、賃貸住宅の場合を考えてみましょう。
家賃6万円の住宅に40年間住み続けた場合、家賃の総額は次のようになります。
| 居住期間 | 家賃の累計 |
|---|---|
| 10年間 | 720万円 |
| 20年間 | 1,440万円 |
| 30年間 | 2,160万円 |
| 40年間 | 2,880万円 |
40年間の家賃総額は2,880万円です。
これは、先ほどの住宅ローンの総返済額と同じ金額になります。
ただし、賃貸住宅にも家賃以外の費用がかかります。
例えば、契約時の敷金・礼金・仲介手数料、保証会社の利用料、家財保険料などです。
物件によっては更新料が発生する場合もあります。
一方で、賃貸住宅では建物の経年劣化に伴う大規模修繕や設備交換について、原則として貸主が負担します。
給湯器やエアコンなど、貸主の設備が通常の使用によって故障した場合も、原則として貸主側の修繕負担となります。
そのため、突発的な高額修繕費を直接負担するリスクが比較的小さいことは、賃貸住宅のメリットといえるでしょう。
3. 持ち家には住宅ローン以外の費用がかかる
住宅ローンの返済額が月6万円だからといって、住居費が月6万円で済むわけではありません。
持ち家では、主に次のような費用が発生します。
固定資産税・都市計画税
土地や建物を所有すると、原則として毎年固定資産税が課税されます。
また、市街化区域内では都市計画税が課税される場合もあります。
今回は固定資産税等を年間12万円と仮定します。
40年間では次の金額になります。
12万円 × 40年間 = 480万円
ただし、固定資産税は土地・建物の評価額や軽減措置などによって変動します。
実際に40年間同じ金額が続くわけではありません。
建物の修繕費
持ち家では、建物や住宅設備の維持管理も自己負担です。
例えば、次のような修繕が考えられます。
- 外壁や屋根の塗装・補修
- 給湯器の交換
- キッチンや浴室などの設備交換
- 給排水設備の修理・更新
- クロスや床材の張り替え
- 雨漏りや建具の不具合への対応
今回は40年間の修繕費として600万円を仮定します。
月額に換算すると12,500円です。
もちろん、実際の修繕費は建物の構造や設備、使用状況によって大きく異なります。
40年間で600万円以上の費用がかかるケースも十分に考えられます。
特に築30年、40年と経過した住宅では、水回り設備や外装などの大規模な更新が必要になる可能性があります。
住宅購入後も、将来の修繕に備えて計画的に資金を確保しておくことが大切です。
火災保険・地震保険
住宅を所有する場合、火災保険や必要に応じた地震保険の費用も考えておきたいところです。
今回は、火災保険・地震保険を合わせて年間5万円と仮定します。
5万円 × 40年間 = 200万円
実際の保険料は、建物の構造や所在地、補償内容、保険金額などによって異なります。
また、将来的な保険料の改定によって負担が増える可能性もあります。
4. 賃貸と持ち家の40年間の総支出を比較
ここまでの条件を整理してみましょう。
| 項目 | 賃貸 | 持ち家 |
|---|---|---|
| 家賃・住宅ローン返済 | 2,880万円 | 2,880万円 |
| 固定資産税等 | なし | 480万円 |
| 建物修繕費 | 原則貸主負担 | 600万円 |
| 火災・地震保険 | 別途 | 200万円 |
| 合計 | 2,880万円 | 4,160万円 |
※賃貸の初期費用・家財保険料・保証料・更新料・引っ越し費用、持ち家の購入諸費用などは含んでいません。住宅ローン控除などの税制優遇も考慮していません。
今回のモデルケースでは、40年間の支出は持ち家の方が1,280万円多い結果となりました。
月額に換算すると、約26,700円の差です。
つまり、住宅ローンの返済額が月6万円であっても、税金・修繕費・保険料を含めると、持ち家の実質的な住居費は月約86,700円となります。
ただし、この数字だけで「賃貸の方がお得」と判断するのは早計です。
なぜなら、持ち家には賃貸と大きく異なる特徴があるからです。
5. 住宅ローン完済後には資産が残る
賃貸住宅では、40年間家賃を払い続けても、住んでいる土地や建物が自分のものになることはありません。
一方、持ち家では住宅ローンを完済すると、土地と建物が手元に残ります。
例えば、購入した住宅の土地部分に800万円の価値があり、40年後も同程度の市場価値を維持していたとしましょう。
建物の価値をゼロと仮定しても、土地には800万円の資産価値が残る計算です。
先ほどの支出差額1,280万円から、土地の価値800万円を差し引くと、差は480万円となります。
| 項目 | 金額 |
|---|---|
| 持ち家の40年間の支出 | 4,160万円 |
| 40年後の土地の想定価値 | 800万円 |
| 資産価値を差し引いた金額 | 3,360万円 |
| 賃貸の40年間の家賃 | 2,880万円 |
| 差額 | 480万円 |
このように、将来の資産価値まで考慮すると、単純な支出比較とは違った結果になります。
ただし、土地を売却する際には仲介手数料や解体費用などが必要になることもあります。
また、土地の価値が40年間維持される保証もありません。
人口減少が進む地域や住宅需要の少ないエリアでは、将来的に土地の価格が下落する可能性もあります。
一方、生活利便性が高く、住宅需要が安定している地域では、一定の資産価値を維持できる可能性があります。
持ち家を購入する際には、建物の性能だけでなく、土地の立地や将来の需要にも目を向けることが重要です。
なお、この比較は資産価値を便宜的に差し引いたものであり、実際の手取り額や投資収益を示すものではありません。
6. 老後の住居費にも大きな違いがある
40年間の比較だけでなく、その後の生活も考えてみましょう。
例えば、30歳で住宅を購入し、70歳で住宅ローンを完済した場合です。
持ち家であれば、70歳以降は住宅ローンの返済がなくなります。
もちろん固定資産税や修繕費、保険料などは引き続き必要ですが、毎月6万円のローン返済は終了します。
一方、賃貸住宅では70歳以降も家賃が発生します。
仮に70歳から90歳まで月6万円の家賃を払い続けた場合、20年間で1,440万円です。
つまり、60年間で考えると、賃貸の家賃総額は4,320万円になります。
ただし、持ち家も築40年を超えると大規模な修繕や建て替えが必要になる可能性があります。
そのため、住宅ローンを完済したからといって、住居費がゼロになるわけではありません。
また、賃貸住宅であれば、老後の生活に合わせて小さな住宅へ住み替え、家賃を抑えるという選択肢もあります。
老後の住居費を考える際には、単純な支払総額だけでなく、住み替えのしやすさや建物の維持管理まで考慮することが大切です。
7. 賃貸と持ち家、それぞれに向いている人
結局、賃貸と持ち家のどちらがお得なのかは、住む期間やライフスタイル、購入する物件によって異なります。
賃貸が向いている人
転勤や引っ越しの可能性がある方、将来の家族構成が変わる可能性が高い方には、賃貸住宅の柔軟性が魅力です。
また、建物の大規模修繕費を直接負担しなくてよい点もメリットでしょう。
住まいに縛られず、ライフスタイルに合わせて住み替えたい方には賃貸が向いています。
持ち家が向いている人
同じ地域に長く住み続ける予定がある方や、老後の家賃負担を抑えたい方には、持ち家が選択肢になります。
また、土地の資産価値を重視する方にとっても、住宅購入には一定のメリットがあります。
ただし、購入する物件の立地や建物の状態、住宅ローンの返済計画を十分に確認することが大切です。
特に住宅ローンの返済額を決める際には、固定資産税や修繕費を含めても無理なく支払える金額に設定しましょう。
8. まとめ|毎月の支払額だけで判断しないことが大切
今回は、家賃6万円と住宅ローン月6万円の40年間の支出を比較しました。
結果を整理すると、次のようになります。
- 家賃6万円を40年間支払うと2,880万円
- 金利1.5%・40年ローンなら約2,165万円を借りられる
- 持ち家には固定資産税や修繕費、保険料などが別途必要
- 今回の条件では持ち家の40年間の総支出は4,160万円
- 持ち家には完済後も土地や建物が資産として残る
- 老後の住居費や将来の住み替えも考慮する必要がある
大切なのは、「家賃と住宅ローンの月額が同じだから、購入した方がお得」と単純に考えないことです。
住宅は人生の中でも大きな支出の一つです。
目先の支払額だけでなく、将来の維持費や資産価値、家族のライフプランまで含めて判断しましょう。
賃貸にも持ち家にも、それぞれメリットとデメリットがあります。
自分や家族にとって、どのような住まい方が適しているのかを考えることが、後悔しない住まい選びにつながります。
ミツケルノートでは、これからも住まいとお金に関する情報を、わかりやすく解説していきます。
コメント